YAP
Nexi Payments
- 4,4
- 15.44K recensioni
- 1.00M
- Download
- Free
- Prezzo
Screenshot
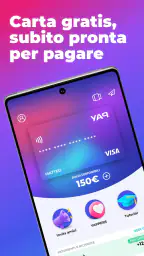
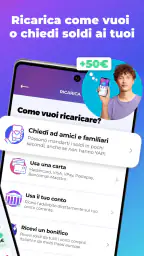
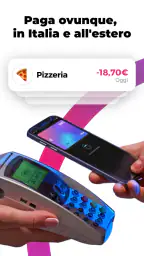
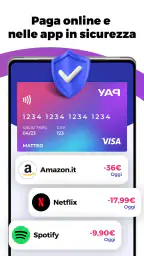
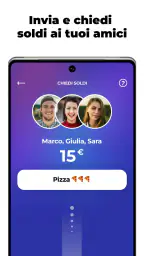
YAP Pro e contro
Pro
- Apertura del conto completamente digitale e senza costi iniziali.
- Interfaccia semplice, adatta anche a chi usa poco le app finanziarie.
- Possibilità di gestire pagamenti e movimenti direttamente dallo smartphone.
- Notifiche delle operazioni utili per controllare rapidamente le spese.
- Supporto a funzioni pensate per semplificare la gestione quotidiana del denaro.
Contro
- Alcune funzioni possono dipendere dalla verifica dell’identità e dai requisiti del profilo.
- L’assistenza potrebbe risultare meno immediata rispetto a una filiale tradizionale.
- La disponibilità di determinati servizi può variare in base al piano scelto.
- Richiede una connessione internet stabile per operazioni e aggiornamenti in tempo reale.
- Non è la soluzione ideale per chi preferisce gestire tutto tramite contanti.
 Analisi di All-app
Quando ho provato YAP, l’ho considerata soprattutto per quello che serve a fare nella vita di tutti i giorni: avere uno strumento semplice per pagare, acquistare online e gestire piccoli scambi di denaro senza dover ricorrere ogni volta ai contanti. È un’app di finanza sviluppata da Nexi Payments e, nella mia esperienza, il suo punto forte non è la quantità di funzioni esibite, ma la possibilità di riunire alcune operazioni frequenti in un’unica esperienza mobile.
La proposta è interessante per chi vuole separare le spese quotidiane dal conto principale, per chi divide spesso cene e acquisti con amici o per chi preferisce usare un’app quando compra su internet. Non la vedo però come una soluzione universale per ogni esigenza bancaria: il suo valore dipende molto da come si desidera pagare e da quanto controllo si vuole avere sulle proprie finanze. Dopo averla usata con questo criterio, ho trovato un servizio accessibile, ma con alcuni compromessi da valutare prima di sostituire completamente gli strumenti abituali.
Il flusso quotidiano: pagare, ricevere e spendere senza complicazioni
Il percorso più naturale parte dalla configurazione iniziale e arriva all’uso dell’app come portafoglio digitale. Una volta pronta, YAP può diventare il punto da cui controllare le proprie disponibilità e affrontare le spese che si presentano durante la giornata. Io la trovo particolarmente comoda quando voglio avere una somma dedicata alle uscite, invece di mescolare ogni piccolo pagamento con il saldo del conto corrente principale.
Il vantaggio pratico emerge soprattutto nelle spese condivise. Immagino una situazione comune: una persona paga il conto della cena, mentre gli altri devono restituire la propria parte. Invece di cercare contanti o annotare tutto per ricordarsene più tardi, si può usare l’app per lo scambio di denaro. Il beneficio non è solo la velocità: avere una destinazione precisa per questi movimenti riduce anche il rischio di dimenticare chi deve ancora contribuire.
Per gli acquisti online, la logica è simile. YAP può essere utile a chi preferisce non utilizzare direttamente i dati del proprio conto principale su ogni sito, mantenendo una separazione più chiara tra le spese ordinarie e quelle fatte sul web. Non significa che ogni rischio sparisca, naturalmente, ma questa distinzione può rendere più leggibile il proprio comportamento di acquisto e aiutare a controllare meglio il denaro destinato a quel tipo di spesa.
Nel mio uso, la cosa più importante è stata trattare l’app come uno strumento con uno scopo preciso, non come un sostituto automatico di qualsiasi prodotto finanziario. Se la si apre solo quando serve inviare denaro o pagare, l’esperienza resta abbastanza lineare. Se invece si pretende di usarla per una gestione finanziaria completa, con esigenze più articolate, il confronto con un conto bancario tradizionale diventa inevitabile.
YAP è gratuita e ha una classificazione PEGI 3, elementi che la rendono facile da prendere in considerazione anche per un pubblico ampio. Il requisito minimo indicato è Android 7.0, quindi chi usa un dispositivo molto datato dovrebbe controllare la compatibilità prima di organizzare il proprio metodo di pagamento attorno all’app. Sul lato iOS, la disponibilità va verificata direttamente sul relativo store, come farei con qualsiasi applicazione finanziaria prima dell’installazione.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Per chi funziona meglio nella pratica
La consiglierei a studenti, lavoratori fuori casa e persone che si dividono spesso le spese. È adatta anche a chi vuole un’app separata per gli acquisti online o desidera avere un modo immediato per scambiare denaro con i propri contatti. In questi casi, la semplicità è più importante di una lunga serie di strumenti avanzati.
La sceglierei con più cautela per chi cerca una piattaforma completa per bilancio familiare, investimenti, pagamenti ricorrenti complessi o gestione approfondita di più conti. In quel contesto, una banca digitale o un’app finanziaria costruita attorno all’analisi delle spese potrebbe risultare più adatta. YAP dà il meglio quando il problema da risolvere è concreto e circoscritto: pagare, comprare online o trasferire una somma.
Un altro aspetto da considerare è la dipendenza dallo smartphone. Se il telefono è scarico, non disponibile o si preferisce pagare sempre con strumenti fisici, il vantaggio dell’app diminuisce. Per questo io non eliminerei subito ogni alternativa: manterrei una soluzione di riserva, soprattutto durante viaggi, giornate lunghe o situazioni in cui non posso contare sulla connessione o sulla batteria.
Le impostazioni che controllerei subito
Con un’app finanziaria non inizierei mai dal primo pagamento. Dedicherei qualche minuto a osservare le impostazioni disponibili, le notifiche e le modalità con cui vengono mostrati i movimenti. Anche quando l’interfaccia è semplice, queste scelte determinano quanto è facile accorgersi di un’operazione e quanto rapidamente si riesce a ricostruire una spesa.
Le notifiche meritano particolare attenzione. Se arrivano troppo spesso, si finisce per ignorarle; se sono disattivate o poco visibili, si perde un controllo utile. Io cercherei un equilibrio che permetta di riconoscere i pagamenti senza trasformare il telefono in una sequenza indistinta di avvisi. Dopo una settimana di utilizzo, conviene verificare se le notifiche aiutano davvero oppure se richiedono una regolazione.
Controllerei anche i dati del profilo e i recapiti associati, perché un numero o un indirizzo non aggiornato può creare attrito proprio quando si deve confermare un’operazione. Non è una funzione spettacolare, ma è una delle abitudini che distinguono un uso occasionale da un utilizzo affidabile. Nel mio caso, preferisco sistemare questi elementi all’inizio, quando ho tempo, anziché affrontarli durante un pagamento urgente.
Un controllo utile riguarda inoltre la protezione del dispositivo. L’app viene usata per muovere denaro, quindi lascerei attivi i sistemi di sicurezza disponibili sul telefono e userei un blocco schermo serio. Eviterei di accedere da dispositivi condivisi e non salverei informazioni sensibili in note non protette. Queste non sono caratteristiche da attribuire a YAP, ma comportamenti necessari per usare con buon senso qualsiasi servizio finanziario mobile.
La versione attuale indicata è la 1.17.56. Io terrei l’app aggiornata attraverso il canale ufficiale del dispositivo, perché gli aggiornamenti sono importanti soprattutto quando si parla di compatibilità, sicurezza e corretto funzionamento dei pagamenti. Non installerei copie provenienti da fonti casuali: il risparmio di tempo non giustifica il rischio di compromettere credenziali o dati personali.
Abitudini che rendono l’uso più veloce
Il primo metodo che ho trovato efficace è separare mentalmente tre attività: pagare in un negozio, acquistare online e inviare denaro a una persona. Sembrano operazioni simili, ma hanno contesti diversi. Se si apre YAP sapendo già quale di queste si deve completare, si riducono i passaggi inutili e si evita di cercare funzioni senza una direzione precisa.
Per le spese di gruppo, suggerisco di chiudere il conto il prima possibile. Dopo una cena o un acquisto condiviso, chiederei subito la quota agli altri, mentre tutti ricordano ancora l’importo. È una piccola regola organizzativa, ma evita il problema frequente dei rimborsi rimandati per giorni. L’app diventa così parte di una procedura ripetibile: si calcola la cifra, si invia la richiesta o il trasferimento e si controlla il movimento.
Per gli acquisti online, userei un secondo controllo prima della conferma: verificare il negozio, l’importo e la descrizione della spesa. Separare il pagamento dal conto principale può essere utile, ma non sostituisce l’attenzione. Una procedura breve e sempre uguale aiuta più di un controllo improvvisato, soprattutto quando si compra dallo smartphone mentre si è distratti.
Un’altra abitudine utile è controllare periodicamente i movimenti, non soltanto quando qualcosa sembra sbagliato. Io sceglierei un momento fisso, magari alla fine della settimana, per confrontare le operazioni con ricevute e conversazioni. In questo modo YAP non serve solo a eseguire pagamenti, ma anche a mantenere una traccia ordinata delle piccole uscite che altrimenti tendono a sparire dalla memoria.
Per chi usa l’app con amici o familiari, conviene concordare in anticipo quale strumento utilizzare per i rimborsi. Se ogni persona preferisce un metodo diverso, il gruppo perde tempo e le somme restano sospese. Quando tutti adottano lo stesso canale, anche una funzione semplice diventa più efficace. Questo è un vantaggio organizzativo, non una caratteristica tecnica, ma nella vita reale può incidere molto sulla comodità.
Confronto con contanti, carta e conto bancario
Rispetto ai contanti, YAP è più pratica per gli scambi a distanza e lascia una traccia digitale delle operazioni. Il contante resta però utile quando si vuole limitare rigidamente la spesa disponibile o quando si frequenta un luogo che non gestisce bene i pagamenti digitali. Io non vedo una vittoria assoluta di un metodo sull’altro: per piccole uscite programmate, l’app è più ordinata; per un budget fisico e immediatamente visibile, le banconote possono essere più intuitive.
Rispetto a una carta collegata direttamente al conto, l’app può offrire una separazione psicologica e pratica dalle spese principali. Questo è utile per un budget dedicato, ma introduce anche un passaggio in più: bisogna ricordarsi di mantenere disponibile la somma necessaria. Una carta bancaria tradizionale può essere più immediata per chi vuole pagare senza preoccuparsi di alimentare o controllare un secondo strumento.
Il confronto con una banca digitale è ancora diverso. Un conto completo tende a offrire una visione più ampia della situazione finanziaria, mentre YAP mi sembra più focalizzata sulle necessità di pagamento e scambio. Se il vostro obiettivo è analizzare entrate e uscite, gestire prodotti bancari diversi o centralizzare tutto, sceglierei una soluzione più ampia. Se invece volete un servizio agile per le spese quotidiane, la specializzazione di YAP può essere un pregio.
La reputazione numerica dell’app è significativa: ha una media di 4,4 e circa 34 mila valutazioni. Anche la diffusione è ampia, con oltre un milione di installazioni. Questi segnali fanno pensare a un prodotto già conosciuto, ma non li userei come sostituto della prova personale. Un’app finanziaria può essere apprezzata da molti e risultare comunque poco adatta al proprio modo di pagare.
I limiti da mettere in conto prima di sceglierla
Il primo limite è concettuale: YAP non risolve automaticamente la disorganizzazione finanziaria. Se si fanno molti acquisti senza controllare i movimenti, la comodità dei pagamenti può rendere più facile spendere con leggerezza. Per me funziona solo se associata a una routine di verifica e a un budget realistico.
Il secondo riguarda la dipendenza dal contesto digitale. Un pagamento tramite app richiede che il telefono sia utilizzabile e che il servizio funzioni nel momento necessario. Per questo terrei una carta o un’alternativa compatibile, invece di affidarmi a un solo canale in ogni situazione. È una precauzione semplice, ma importante soprattutto quando si viaggia o si deve affrontare una spesa indispensabile.
Un ulteriore limite riguarda le aspettative. Chi cerca una gestione finanziaria sofisticata potrebbe percepire YAP come troppo essenziale; chi invece vuole solo pagare potrebbe trovare superflue alcune procedure di configurazione. La scelta migliore dipende quindi dal punto di partenza: più sono articolate le vostre necessità, più conviene confrontarla con un conto completo prima di trasferire tutte le abitudini di pagamento.
Non ignorerei neppure l’assistenza e la gestione degli imprevisti. Prima di usarla come unico strumento, controllerei nell’app i percorsi disponibili per ottenere supporto e risolvere un’operazione contestata. Non perché mi aspetti necessariamente un problema, ma perché sapere dove cercare aiuto riduce lo stress quando qualcosa non va secondo il previsto.
La mia valutazione dopo un uso consapevole
YAP mi convince quando la tratto come un portafoglio digitale pratico per pagamenti, acquisti online e trasferimenti tra persone. Il suo valore aumenta se si adottano poche regole: controllare subito le impostazioni, mantenere aggiornato il software, verificare periodicamente i movimenti e non rinunciare a un’alternativa fisica. Sono abitudini semplici, ma fanno la differenza tra un’app installata e uno strumento davvero integrato nella routine.
Il fatto che sia stata pubblicata il 16 maggio 2018 e che sia sviluppata da Nexi Payments comunica l’idea di un prodotto presente da tempo nel settore, mentre la diffusione di oltre un milione di installazioni mostra che non si tratta di una soluzione di nicchia. La valutazione PEGI 3 la rende inoltre presentata come adatta a un pubblico generale, anche se l’uso concreto del denaro dovrebbe sempre essere accompagnato dalla supervisione e dalla consapevolezza necessarie.
La consiglierei a chi vuole semplificare le spese condivise e avere un canale dedicato per pagare, soprattutto se non desidera usare sempre il conto principale. La eviterei come unica scelta per chi pretende strumenti bancari completi, analisi finanziarie profonde o la certezza di poter pagare anche senza smartphone. In quei casi, una banca digitale completa, una carta tradizionale o una combinazione di strumenti può offrire un equilibrio migliore.
In sintesi, la mia opinione è positiva ma concreta: YAP dà il meglio quando si usa con un metodo, non quando si pretende che sostituisca ogni altro strumento finanziario. Per le esigenze quotidiane che copre, l’esperienza è accessibile e abbastanza diretta. La decisione finale dovrebbe dipendere dal vostro modo di spendere: se cercate rapidità negli scambi e praticità negli acquisti, la prenderei seriamente in considerazione; se cercate una banca completa, guarderei oltre.
Domande frequenti
Che cos’è YAP e come funziona?
YAP è un’app di pagamento mobile pensata principalmente per gestire una carta prepagata direttamente dallo smartphone. Dopo la registrazione e la verifica dell’identità, l’utente può consultare il saldo, effettuare acquisti online e nei negozi, inviare o ricevere denaro e controllare i movimenti dall’app. Le funzioni disponibili possono variare in base all’età, al profilo e alle condizioni del servizio.
YAP è sicura per effettuare pagamenti e trasferimenti?
L’app utilizza diversi sistemi di protezione, tra cui accesso personale, notifiche delle transazioni e strumenti di blocco o gestione della carta. È comunque importante proteggere il dispositivo con un codice o con l’autenticazione biometrica, non condividere mai le credenziali e verificare attentamente richieste sospette. Prima di usarla, conviene leggere le condizioni relative a sicurezza, responsabilità e assistenza in caso di operazioni non autorizzate.
Chi può registrarsi a YAP e quali documenti sono necessari?
La registrazione richiede generalmente dati personali, un numero di telefono, un indirizzo email e la verifica dell’identità. I requisiti possono dipendere dall’età dell’utente e dalle regole applicate al momento dell’iscrizione. Durante la procedura potrebbe essere richiesto un documento valido e, in alcuni casi, un video o un selfie di verifica. È consigliabile usare dati corretti e aggiornati per evitare ritardi nell’attivazione.
YAP prevede costi, commissioni o limiti di utilizzo?
YAP può includere condizioni economiche specifiche per alcune operazioni, come ricariche, prelievi, trasferimenti, richieste di denaro o utilizzo di determinati servizi. Possono inoltre essere applicati limiti giornalieri o mensili, legati al tipo di conto e al profilo dell’utente. Prima di procedere al download e all’utilizzo, è opportuno controllare il foglio informativo e il tariffario ufficiale, perché costi e condizioni possono cambiare.
È possibile usare YAP per pagare online e nei negozi fisici?
Sì, YAP è progettata per consentire pagamenti in diversi contesti, inclusi acquisti online e transazioni nei negozi che accettano il circuito associato alla carta. In base al dispositivo e alla configurazione, può essere disponibile anche il pagamento contactless tramite wallet compatibili. Prima di fare affidamento sull’app durante un viaggio o per un acquisto importante, è meglio verificare l’accettazione del circuito, la disponibilità del saldo e gli eventuali limiti applicati.